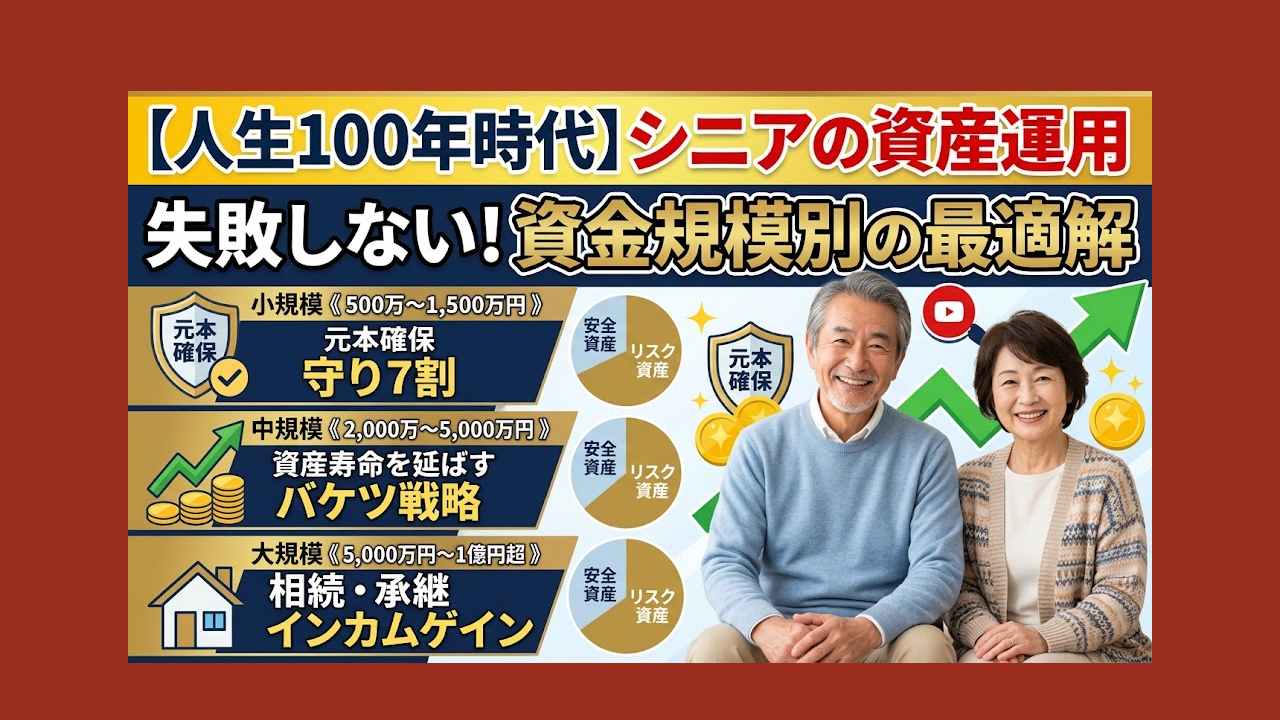
シニア世代の資産運用では、現役時代のように資産の最大化だけを目指すのではなく、物価上昇から生活基盤を守り、人生100年時代に備えて資産寿命を延ばし、次世代へ円滑に引き継ぐ視点も大切です。
2026年現在、インフレの定着と金利上昇を背景に、預貯金だけでは資産の実質価値が目減りするリスクが高まっています。一方で、個人向け国債の魅力が増し、新NISAやiDeCoなどの制度も整うなど、運用の選択肢は広がっています。
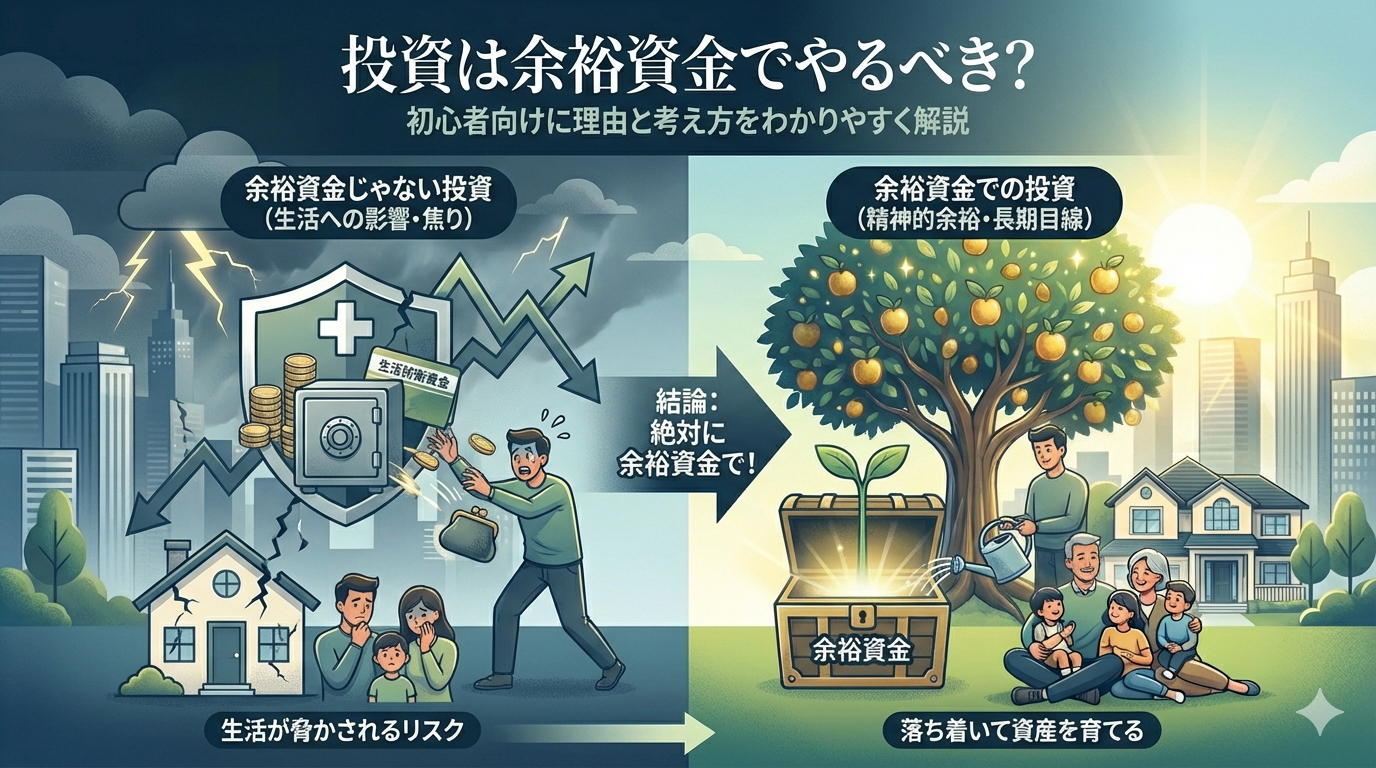
資産配分を「何歳だから株式は何%」と年齢だけで決めるのではなく、生活費とは別にどれだけの余裕資金があるかを基準に考えることが重要です。余裕資金が500万円の場合と1億円を超える場合とでは、損失に耐えられる幅も、運用で資産を増やす必要性も大きく異なります。
まずは、日々の生活費や将来の医療・介護費を差し引いた「本当の余裕資金」がいくらあるのかを把握することが大切ですね。
本記事では、シニア世代がぜひ実践したい余裕資金の規模別投資戦略を分かりやすく解説します。
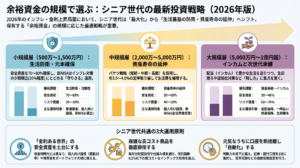
余裕資金の規模別投資戦略
シニア世代が仕事や退職金などで得た余裕資金について、資金規模別の投資戦略は以下のとおりです。
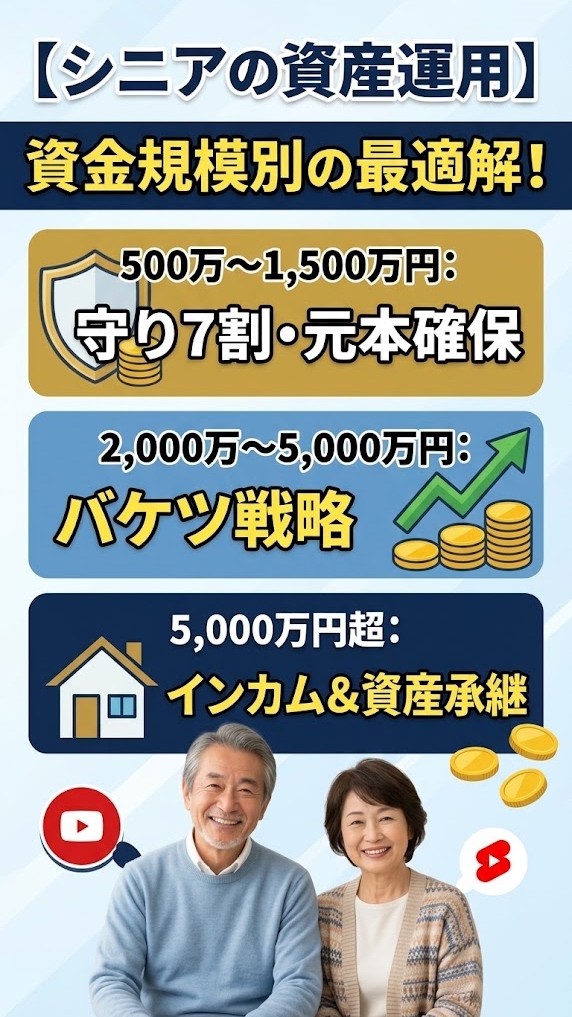
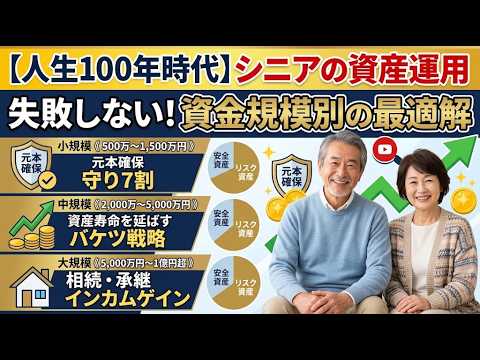
小規模《 500万〜1,500万円 》
安全資産を中心に守りの土台づくり
基本方針:生活防衛を優先し、元本を守る
この規模では、元本を大きく減らさないことが最優先です。突発的な支出が必要になったとき、リスク資産の割合が高いと、相場の下落時に安値で売却せざるを得ないおそれがあります。そのため、安全資産を中心に、「守り7割・攻め3割」を目安として運用を組み立てましょう。
具体的なポートフォリオと運用のコツ
- 安全資産(70〜80%): 生活費6か月〜2年分の現預金を確保し、個人向け国債(変動10年)も活用して、金利上昇の恩恵を受けながら資産を守ります。
- リスク資産(20〜30%): 新NISAのつみたて投資枠などを活用し、全世界株式インデックスファンドやバランス型ファンドに定額で積み立てます。
「毎月のお小遣いが欲しい」からといって、毎月分配型投信や高リスクな個別株に手を出すのは避けましょう。手数料や元本の取り崩しによって、資産を大きく損なうおそれがありますね。
中規模《 2,000万〜5,000万円 》
「バケツ戦略」で資産寿命を延ばす
基本方針:3つの役割分担(バケツ戦略)で安定運用
準富裕層とも呼ばれるこの規模では、年金で不足する生活費を補いながらインフレに備え、資産寿命を90代まで延ばすことがテーマです。資金を「短期(防衛)」「中期(待機)」「長期(運用)」の3つに分ける「バケツ戦略」が効果的です。

具体的なポートフォリオと取り崩しルール
- 安全資産(50〜60%): 今後数年の生活費の不足分に備える普通預金(短期)と、元本保証で流動性の高い個人向け国債(中期)を確保します。
- 成長資産(40〜50%): 新NISAの成長投資枠やつみたて投資枠を活用し、全世界株式インデックスをコアに、高配当株やREIT・金の一部をサテライトとして組み入れ、インフレに備えます。
- 定率取り崩し(年3.5〜4.0%): 自動取り崩しサービスを活用し、年間3.5〜4.0%程度を機械的に売却して生活費に充てます。定率で取り崩すことで、相場下落時の資産の急減を抑えます。
大規模《 5,000万円〜1億円超 》
「人生を豊かに使い、残す」ステージへ
基本方針:過度なリスクを取らず、インカム獲得と資産承継に注力
この規模では、高い利回りを求めて過度なリスクを取る必要性は低くなります。運用の目的は、「インフレ対策」「配当収入(インカム)による暮らしの充実」「円滑な資産承継」へと移ります。
具体的なポートフォリオと相続・認知症への備え
- 資産配分: 安全資産(預貯金・個人向け国債)を30〜40%確保し、新NISAの非課税投資枠を最大限活用しながら、国内外の高配当株ETF、不動産、コモディティなど、さまざまな資産クラスに分散します。
- インカムの活用: 元本を取り崩さず、株式や債券から得られる配当・利息(年3〜4%程度)を旅行や趣味、家族への支援に充てることで、人生をより豊かにします(DIE WITH ZEROの考え方)。
- 生前贈与と認知症対策: 孫への暦年贈与や相続時精算課税、教育資金の都度贈与などを活用し、世代を超えた節税を図ります。また、判断能力があるうちに家族信託や代理人サービスの手続きを済ませ、資産凍結のリスクに備えることも欠かせません。

シニア世代に共通する3つの運用原則
資金規模にかかわらず、現在の経済環境で大切にしたい基本姿勢は共通しています。
- 「金利のある世界」では、安全資産を土台にする:
低金利時代とは異なり、個人向け国債(変動10年)や預貯金で利息を得られる環境です。リスク資産を無理に増やす必要性は小さくなっています。 - 仕組みが不透明でコストの高い商品は避ける:
毎月分配型投資信託や外貨建て一時払い保険、仕組み債など、販売手数料や信託報酬が高く、仕組みが複雑な商品は避けましょう。低コストのインデックス投信、高配当株ETF、個人向け国債を組み合わせれば、ポートフォリオを十分に構成できます。 - 元気なうちに口座を整理し、運用を「自動化」する:
年齢を重ねると、相場を追ったり、細かな判断をしたりする負担が大きくなります。証券会社と銀行の口座をそれぞれ主要な1社に集約し、定率での取り崩しや自動受取の仕組みを整えておくことが、老後の安心につながり、家族への大切な配慮にもなります。
最後に
シニア世代に共通する「4つの心得」
資金の規模にかかわらず、シニア世代の資産運用では、次の4つの原則を大切にしましょう。
- 生活防衛資金は、現金や国債で確保する
- 新NISAやiDeCoなどの非課税制度を活用し、低コストで運用する
- 毎月分配型の商品や、複雑でコストの高い商品は避ける
- 元気なうちに口座を整理し、運用の「自動化」と「認知症対策」を進める
ファイナンシャル・ウェルビーイングの観点からは、「増やす」だけでなく、「守る」「使う」「引き継ぐ」ことも重要です。投資は「余裕資金」の範囲内で行い、生活費や医療費に手をつけずに済むよう、慎重に計画しましょう。
シニア世代のお金は、「増やす → 守る → 使う → 残す」という流れで考えることが大切です。ご自身の余裕資金に合ったバランスを見つけ、安心して人生を楽しむための資産運用を始めましょう!
《 参考情報 》