【2026年最新】「金利のある世界」がやってきた!
みなさん、こんにちは!最近ニュースで「日米で金利が上がった」という話題をよく目にしませんか?「難しくて自分には関係ないかも…」と思うかもしれませんが、実はこれ、私たちシニア世代の資産や暮らしに深く関わる歴史的な出来事です。
日米の金融政策が歴史的な転換点を迎えるなか、シニア世代の資産運用は「円安・米国株主導」から、「国内の金利復活と円高リスクへの対応」へと根本的な見直しを迫られています。
2026年9月、日本とアメリカで同時に利上げが行われ、日本でも実に31年ぶりとなる本格的な「金利のある世界」が到来しました。長年続いた超低金利時代が終わり、預金に利息がつく嬉しい時代が戻ってきた一方で、知っておくべき落とし穴や新しい運用ルールも生まれています。
今回は、この歴史的な転換期において、シニア世代が安心して大切な老後資金を守り、賢く育てていくためのポイントを、分かりやすく解説します!
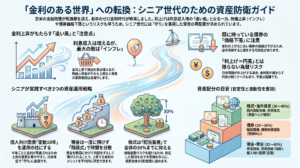
日米の金融政策で「いま何が起きているのか」
まずは、2026年9月時点の動きを手短に整理しましょう。
アメリカ(FRB)
2026年9月のFOMCで政策金利を0.25%引き上げ、3.75〜4.00%としました。約3年2カ月ぶりの利上げとなり、インフレ抑制に向けた姿勢が示されています。

日本(日銀)
2026年9月の金融政策決定会合で政策金利を1.0%から1.25%へ引き上げました。これは1995年以来、実に31年ぶりの金利水準です。
「日本が利上げをしたら、すぐに円高になるのでは?」と思われるかもしれません。しかし、日米が同じ幅(0.25%)で同時に利上げを行ったため、両国の金利差(約2.5〜2.75%)は大きく縮まっていません。
その結果、為替市場では一時155〜156円台まで円安が進むなど、「利上げ=すぐ円高」という単純な動きにはなっていないのが現状ですね。
シニア世代の「大きな追い風」と「潜む落とし穴」
今回の金利上昇は、シニア世代にとって基本的には「大きな追い風」です。現役世代に比べて、預貯金や債券などの安全資産を多く保有していることが多く、金利が上がれば受け取れる利息収入が増え、暮らしの助けになるからです。
しかし、ここで絶対に油断してはいけない「最大の落とし穴」があります。それが「インフレ(物価上昇)」です。
例えば、銀行の定期預金金利が1%に上がっても、食料品やエネルギーなどの物価が年2%上がっていれば、実質的なお金の価値(買えるモノの量)は目減りしてしまいます。
「金利がついたから、預金に入れておけば100%安心」という、これまでの常識は通用しなくなっていますね。
「金利のある世界」で実践したい!資産運用の5つの心得
では、インフレに負けず、大切なお金を安全に守り育てるにはどうすればよいのでしょうか。ここでは、実践したい5つの心得を紹介します。
「個人向け国債(変動10年)」を守りの中心にする
今のような金利上昇期に最もおすすめしたいのが、個人向け国債の「変動10年」です。最大のメリットは、半年ごとに適用利率が見直される点にあります。
今後さらに国内金利が上がれば、それに連動して受け取る利息も増えていきます。元本保証があり、中途解約しても元本割れしないため、シニアの「守り」の資産(目安として資産の30〜50%程度)として非常に優れています。
定期預金は「1〜3年の短期」で小刻みに回す
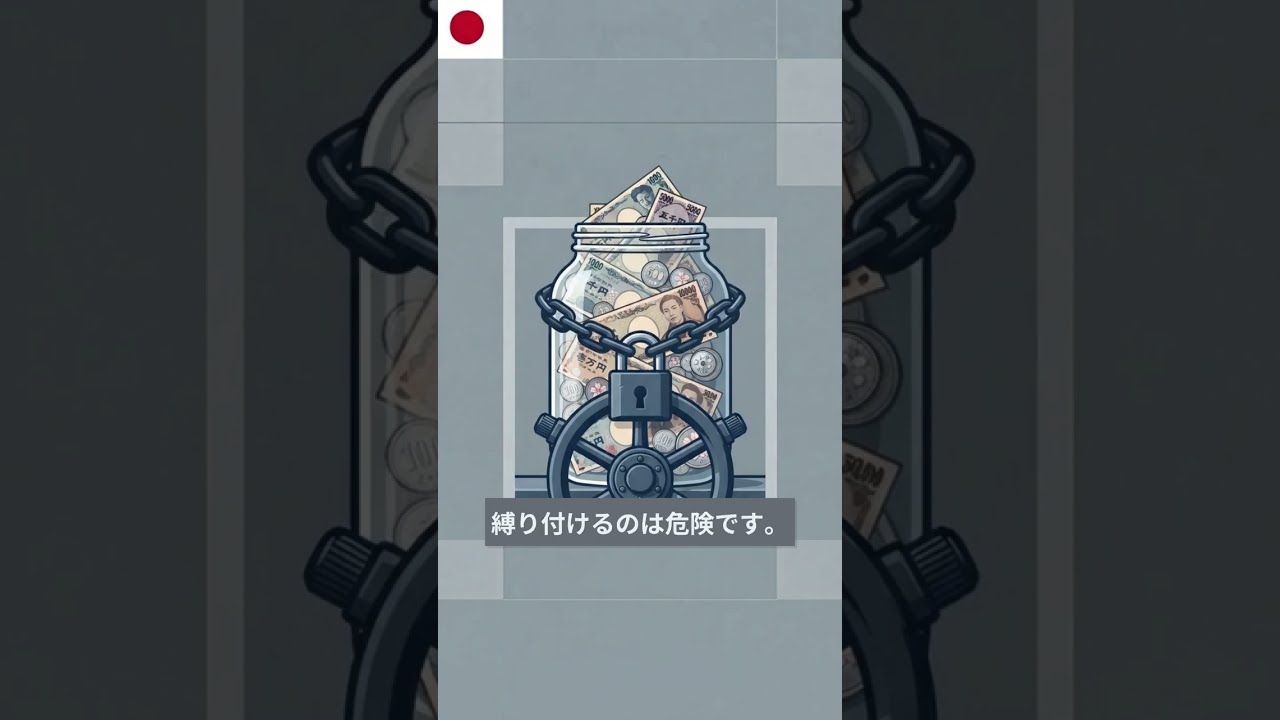
「これからもっと金利が上がるかもしれない」という局面では、長期間の固定金利商品に一度に資金を縛り付けないことが鉄則です。
定期預金を利用する場合は、1〜3年といった短期で小刻みに預け替えるか、時期をズラして預け入れる「階段式預け入れ」を活用しましょう。金利が上がるたびに、より高い金利の商品へ乗り換えやすくなります。
手持ちの「長期債券・債券ファンド」の値下がりに注意する
投資の基本ルールとして、「金利が上がると、すでに発行されている債券の価格は下がる」という性質があります。
ご自身で保有している国債などを満期まで持ち続けるのであれば、約束通りの利息と元金が戻るため心配いりません。しかし、途中で売却しようとする場合や、「国内債券インデックスファンド」などの投資信託を保有している場合は、価格が下落して評価損を抱えるリスクがあります。
株式は「高配当株・大型株」を中心にマイルドに組み込む
「リスクが怖いから株式は一切やらない」あるいは「増やすために株式一本槍にする」といった極端な配分は避けましょう。
株式投資を行う場合は、金利上昇が追い風となりやすい銀行や保険などの金融セクターや、インフレ下でも安定した収益・配当を出す「国内の高配当株・大型株」を中心に、全体資産の20〜30%程度を目安に抑えて運用するのが賢明です。
使う時期に応じた「お金の3色分け」を徹底する
70代以降のシニア世代の運用で最も大切なのは、利回り競争ではなく「いつ使うお金か」を考えることです。
- すぐに使うお金(生活防衛資金:1〜3年分):普通預金や短期定期預金で確保
- 数年先に使うお金:個人向け国債(変動10年)など値動きの小さい資産
- 10年以上使わないお金:株式やバランス型投資信託などインフレに強い資産
これだけは避けたい!「3つのNG行動」
最後に、この金利上昇局面で陥りやすい、注意すべき行動をまとめました。
- 高い金利に飛びついて、長期間固定してしまう さらに金利が上がる途中で、長期固定の定期預金などに全額を預けてしまうと、将来の金利上昇のチャンスを逃してしまいます。
- 為替の動きに慌てて、外貨資産を底値で売却してしまう 「日銀が利上げしたから円高になるはず」と決めつけて、米国株や外貨資産を慌ててパニック売りするのは禁物です。当面使わないお金であれば、冷静に保有を継続しましょう。
- 「金利がついたから」と全額を預金放置してしまう 前述の通り、インフレ率が預金金利を上回っていれば、実質価値は下がります。インフレに対抗できる資産も一部持つことが大切です
おわりに
31年ぶりの金利復活という歴史的な局面を迎えていますが、日銀やFRBの利上げは、2027年にかけて段階的に進む見通しです。
一番大切なのは、ニュースに振り回されて資産を一気に動かすのではなく、「万が一、相場が予想と違う動きをしても安心して生活できる構造」を整えることです。
シニア世代の資産運用で最も大切なのは、「守り」と「攻め」のバランスです。
金利上昇は、長い間低金利に悩まされてきた私たちにとって、久しぶりの明るい兆しです。個人向け国債の変動金利や、金利見直しのある定期預金などを上手に活用し、インフレに負けない「強いお金」へと育てていきましょう。
焦らずご自身のペースで、生活資金をしっかり確保したうえで、ステップバイステップでお金の「置き場所」を見直していきましょう。少しずつ資産の「置き場所」を整えていくことが、安心できる老後への第一歩です。
《 参考情報 》