日本の個人金融資産は約2,200兆円に達し、その6割以上を60歳以上のシニア世代が保有しています。近年は、資産を単に「増やす」だけでなく、社会や次世代のために「活かす」投資への関心が高まっています。
現役を退いた後の資産運用について、「資産を口座に眠らせておくのはもったいない」「大きなリスクは避けたい」「資産を社会や次世代のために役立てたい」と考える方も多いのではないでしょうか。
こうしたなか、シニア世代の間では、資産を社会のために「活かす」社会貢献型投資が注目されていますね。
社会貢献型投資は、返還を求めない寄付とは異なり、利息や分配金などの経済的リターンを得ながら、社会課題の解決という社会的リターンも目指す投資です。
本記事では、最新の制度変更や具体的な数字を交えながら、シニア世代が知っておきたい5つのポイントを分かりやすく解説します。
インパクト投資の衝撃
「社会や環境に良い投資」と聞くと、従来の「ESG投資」を思い浮かべる方もいるでしょう。しかし、金融市場では今、ESG投資をさらに発展させた「インパクト投資」が注目されています。
従来のESG投資が、環境破壊や労働問題などを抱える企業を投資対象から外す「消極的なアプローチ」だったのに対し、インパクト投資は、医療・介護、脱炭素、地域課題などの解決に取り組む企業へ資金を投じる「積極的なアプローチ」です。
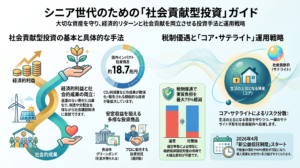
金融庁は2024年に基本指針を公表し、2026年度の金融行政方針でも、インパクト投資の推進と「特定・測定・管理」を重視しています。市場も急速に拡大しており、国内のインパクト投資残高は約18.7兆円に達しています(※大口投融資を含む)。

投資家は運用報告書を通じて、「投資によってCO2排出量が何トン削減されたか」「医療・介護へのアクセスが何人分改善したか」など、具体的な成果(インパクトレポート)を確認できます。
単に数字が増えるだけでなく、「自分の資金が社会を変えている」という実感と、精神的な充足感を得られることが、最大の特徴ですね。
最大75%の節税を生む「税制優遇」の活用術
「社会貢献には持ち出しや自己犠牲が伴う」という先入観を持つ必要はありません。国の税制優遇制度を活用すれば、実質的な負担を大きく抑えられる可能性があります。
たとえば、認定NPO法人や公益法人などへの寄付では、確定申告を行うことで所得税・住民税の控除を受けられます(約50%相当の節税)。
さらに、相続時に対象資産が課税対象外となる効果を組み合わせると、最大75%相当の税負担軽減につながるケースもあります。その場合、100万円規模の貢献でも、実質的な負担を約25万円に抑えられるという試算になります。
このほか、自治体を支援する「ふるさと納税」(年金収入のみの世帯では、控除上限額が年1万〜1.3万円程度の場合があります)や、ベンチャー投資を支援する「エンジェル税制」、政府で議論されている退職世代向けの「プラチナNISA構想」などもあります。
ふるさと納税や災害時の被災地への寄付などで、税制優遇を上手に活用することも賢い選択の一つですね。
初心者におすすめの具体的手法
大切な資産を守りながら、無理なく社会貢献に取り組みたいシニア投資家にとって、具体的で比較的安定した選択肢が整っています。
グリーンボンド・ソーシャルボンド(債券)【安定収益重視】
環境保護や防災、福祉事業など、資金の使い道を限定して発行される債券です。地方自治体や政府系機関が発行するものもあり、満期まで保有すれば利息を受け取れます。
- 三重県グリーンボンド:年1.281%(税引後1.020%)の発行実績があります。
- その他の発行例:川崎市、兵庫県、仙台市、JICA SDGs債など。
自分が暮らす地域やゆかりのある地域のインフラ整備を応援しながら、利息収入も得られる点が魅力ですね。
社会貢献型投資信託【プロに運用を委託】
専門家に運用を任せながら、少額から分散投資できる商品です。
「三井住友・げんきシニアライフ・オープン」
国内の「健康・シニアライフ関連ビジネス」や「介護・医療関連ビジネス」に特化して投資するファンドです。2025年には「R&Iファンド大賞」の最優秀ファンド賞を受賞し、NISA成長投資枠の対象でもあります。
2026年5月には、1万口あたり250円の分配金を支払いました。このファンドは、「同世代の課題解決を支えながら、定期的な分配金を受け取る」という好循環を生み出しています。
2026年4月スタート!新公益信託と遺贈寄付
築いてきた資産を、次の世代や社会へ自分の希望に沿って引き継ぐ「出口戦略」にも、歴史的な制度改正がありました。
令和8年(2026年)4月、抜本改正された「新公益信託制度」が始まりました。主な変更点は次の3つです。
- 担い手の拡大:従来の信託会社に加え、一定の要件を満たすNPO法人や公益法人なども受託者になれます。
- 財産の拡大:現金に加え、所有する不動産や美術品なども信託財産にできます。
- 活動の拡大:助成金の給付にとどまらず、多様な公益活動を直接実施できるようになります。

多額の費用をかけて財団法人を設立しなくても、個人の想いや価値観を反映した社会貢献活動を長期にわたって続けられるようになりました。相続時に資産の一部を自治体や公益団体へ贈る「遺贈寄付(相続税非課税)」と組み合わせれば、人生の締めくくりをより充実したものにできます。
黄金の「コア・サテライト」ポートフォリオ
社会貢献型投資を成功させるには、社会課題への関心と冷静なリスク管理の両方が欠かせません。
失敗を防ぐ3つの注意点
- インパクトウォッシングを見極める:「SDGs」や「エコ」を掲げていても、実態が伴わない商品があります。目論見書を確認し、解決を目指す課題が明確か、成果が数値などで定期的に報告されているかを確かめましょう。
- 「高利回り×社会貢献」の勧誘に注意する:「社会貢献ができて元本保証・高利回り」とうたう投資話は、詐欺の典型です。金融庁への登録がある事業者か、必ず確認しましょう。
- 流動性(換金性)リスクを考慮する:クラウドファンディングや未公開株への出資は、途中で現金化できない場合があります。急な医療費や介護費用に備える預貯金とは、明確に分けておきましょう。
黄金の「コア・サテライト」ポートフォリオ(例)
生活の土台となるコア資産を確保したうえで、社会貢献枠(サテライト予算:3,000万円の場合)を次のように分散する方法が考えられます。
| アセット分類 | 配分比率 | 主な手法・投資先 | 期待する役割 |
|---|---|---|---|
| SDGs・ソーシャル債 | 40% (1,200万円) | JICA債、自治体グリーンボンド | 元本保全・確実な地域社会貢献 |
| インパクト投資信託 | 30% (900万円) | 医療・介護・環境関連ファンド | インフレ耐性・世界的課題の解決 |
| 地域創生・成果連動型 | 15% (450万円) | クラウドファンディング、SIB | 顔が見える応援・現物特典等の体験 |
| 寄付連動信託・エンジェル | 15% (450万円) | 新公益信託、認定NPO寄付、スタートアップ | 次世代支援・税制最適化(出口戦略) |
最後に
年に一度振り返り、自分の生き方を「お金の使い道」に重ねる
社会貢献型投資を無理なく楽しみながら続けるコツは、次の4つです。
- 心から関心を持てるテーマを1〜2つ選ぶ(医療、環境、地域活性化、教育など、ご自身の経験と重なる分野)
- 生活防衛資金に影響しない少額から始める
- 税制優遇制度を漏れなく活用する
- 年に1回、運用成績と「社会的インパクト報告書」を併せて振り返る
最初から大きな金額を投じる必要はありません。日々の暮らしの安心を最優先に、少しずつ「応援したい分野」へ資金を循環させてみませんか。
人生をかけて蓄えてきた大切な資産が、次の世代や明るい社会の未来づくりに役立っている——その手応えが、セカンドライフをより誇り高く、心豊かなものにしてくれるはずです。
《 参考情報 》