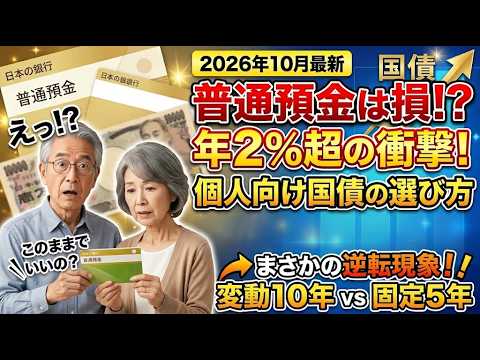
「せっかく貯めた余裕資金を、銀行の普通預金に置いたままでよいのだろうか?」とお悩みではありませんか?
2026年10月現在、個人向け国債の金利は大きく上昇し、かつての超低金利時代を脱しました。3タイプすべてが税引前で年2%超という魅力的な水準に達しており、今後もインフレとともに政策金利が上昇する傾向にあります。
特に70代からの資産運用では、資産を増やすことだけでなく、「資産を守る安心感」と「必要なときに使える柔軟性」も大切ですね。
今回は、2026年10月時点の最新金利データをもとに、シニア世代が後悔しないための個人向け国債の選び方と購入方法を分かりやすく解説します。
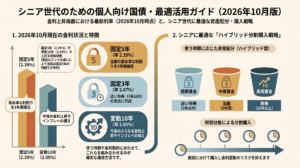
本年10月募集の金利条件と注目の「逆転現象」
まずは、財務省が発表した2026年10月募集分(10月30日申込締切)の条件を確認しましょう。

2026年10月募集の個人向け国債(1,000万円購入時の例)
- 固定5年(第187回):表面利率 2.39%(税引後 約1.904%)/年間受取利息:約190,447円
- 固定3年(第197回):表面利率 2.07%(税引後 約1.649%)/年間受取利息:約164,947円
- 変動10年(第199回):初回表面利率 2.05%(税引後 約1.633%)/初年度利息:約163,354円
1万円から購入でき、国が元本と最低金利0.05%を保証しています。利子には20.315%の税金がかかりますね。
「金利上昇期=変動10年が得」とは限らない!
注目したいのは、「固定5年(2.39%)」が「変動10年(2.05%)」を0.34ポイント上回っていることです。
この差は、金利の決まり方の違いによるものです。固定5年は基準金利から「−0.05%」を差し引いて決まる一方、変動10年は基準金利に「×0.66」を掛けて算出されます。
試算では、変動10年の利率が現在の固定5年(2.39%)に並ぶには、10年国債の基準金利(現在約3.10%)が約3.62%まで上昇する必要があります。したがって、当面は高い利息を確実に受け取りたい場合、固定5年が有力な選択肢です。
シニアが知っておくべき「3つの商品」の役割分担
「それなら固定5年だけで十分では?」と思われるかもしれません。しかし、シニア世代の資産運用では、商品ごとの「役割分担」が重要です。たとえば70歳で購入した場合、それぞれ73歳・75歳・80歳で満期を迎えます。
変動10年:長寿対策と将来のインフレ・利上げへの備え
半年ごとに利率が見直されるため、今後さらに金利や物価が上昇した場合も、利息が自動的に増えます。10年近く使う予定のない、長期的な余裕資金に向いています。
固定5年:高い金利を5年間確保する主力
年2.39%の利率を5年間確保できます。今後、金利が頭打ちになったり低下に転じたりしても、高い利息を維持できる安心感があります。
固定3年:近いうちに使う予定の資金の置き場所
3年後の満期時には、ペナルティなしで元本が戻ります。車の買い替えや自宅のリフォーム、夫婦での旅行、子や孫への贈与など、数年以内に予定している支出に充てる資金に最適です。
余裕資金1,000万円の理想的な「分散購入アプローチ」
結論として、シニア世代には、変動10年と固定5年を軸に組み合わせ、購入時期も分散させる方法がおすすめです。
💡 1,000万円を運用する場合の配分例
- 変動10年:500万円(50%) = 長期的な金利上昇やインフレに備えるコア資金
- 固定5年:350万円(35%) = 年2.39%の利回りを確保する収益の柱
- 固定3年:150万円(15%) = 3年以内の支出に備える短期資金
70代後半以降で10年先の予定が見通しにくい場合は、固定3年や固定5年の割合を高めると、より安心ですね。
⏳ 「買い時」を逃さない分割購入(ラダー購入)
1,000万円を一度に購入するのではなく、3〜6か月かけて、毎月または数回に分けて購入するのがおすすめです。
個人向け国債は毎月募集されるため、購入時期を分散すれば、「翌月に金利がさらに上がって後悔する」リスクを抑え、購入金利を平均化できます。
シニアならではの注意点と安心のポイント
🛡️ 中途換金ルール:元本割れの心配なし!
発行から1年が経過すると、いつでも1万円単位で中途換金(解約)できます。中途換金時には、「直前2回分の税引前利子相当額 × 0.79685」(約1年分の利息相当額)が差し引かれますが、買付元本が減る(元本割れする)ことは絶対にありません。
ただし、発行から1年間は原則として換金できません。生活費や病気などに備える生活防衛資金は、必ず銀行預金として手元に残しておきましょう。
💻 ネット証券での手続きと家族への備え
ネット証券(SBI証券や楽天証券など)なら、購入手数料が無料で、自宅から申し込みを完了できます。また、現金還元キャンペーンなどを利用すれば、実質利回りを上乗せできる場合もあります。
将来相続が発生した場合も、国債は自動解約されず、名義変更などが可能です。家族が困らないよう、購入した口座名や金額を一覧にまとめ、口座情報を共有しておくと安心ですね。
最後に
2026年10月現在の個人向け国債は、これまでにない高水準の利回りが魅力です。シニア世代にとっては、最高利回りを追うことよりも、「使わない期間に応じた商品選び」と「分割購入による金利平均化」が重要です。
どれか1つに絞るのではなく、「金利上昇に備える変動10年」と「高い利回りを確保する固定5年」を軸に組み合わせ、毎月に分けて購入することで、長寿リスクとインフレリスクの両方に備えながら、大切な資産を守ることにつながります。
ご自身の健康状態やこれからの人生設計に合わせて、無理のない範囲で一歩を踏み出してみてはいかがでしょうか。
※ 「新窓販国債」や既発国債は、個人向け国債とは別の商品です。満期前に市場で売却すると損失が出る場合があるため、表示金利の高さだけで選ばないことが大切です。
《 参考情報 》